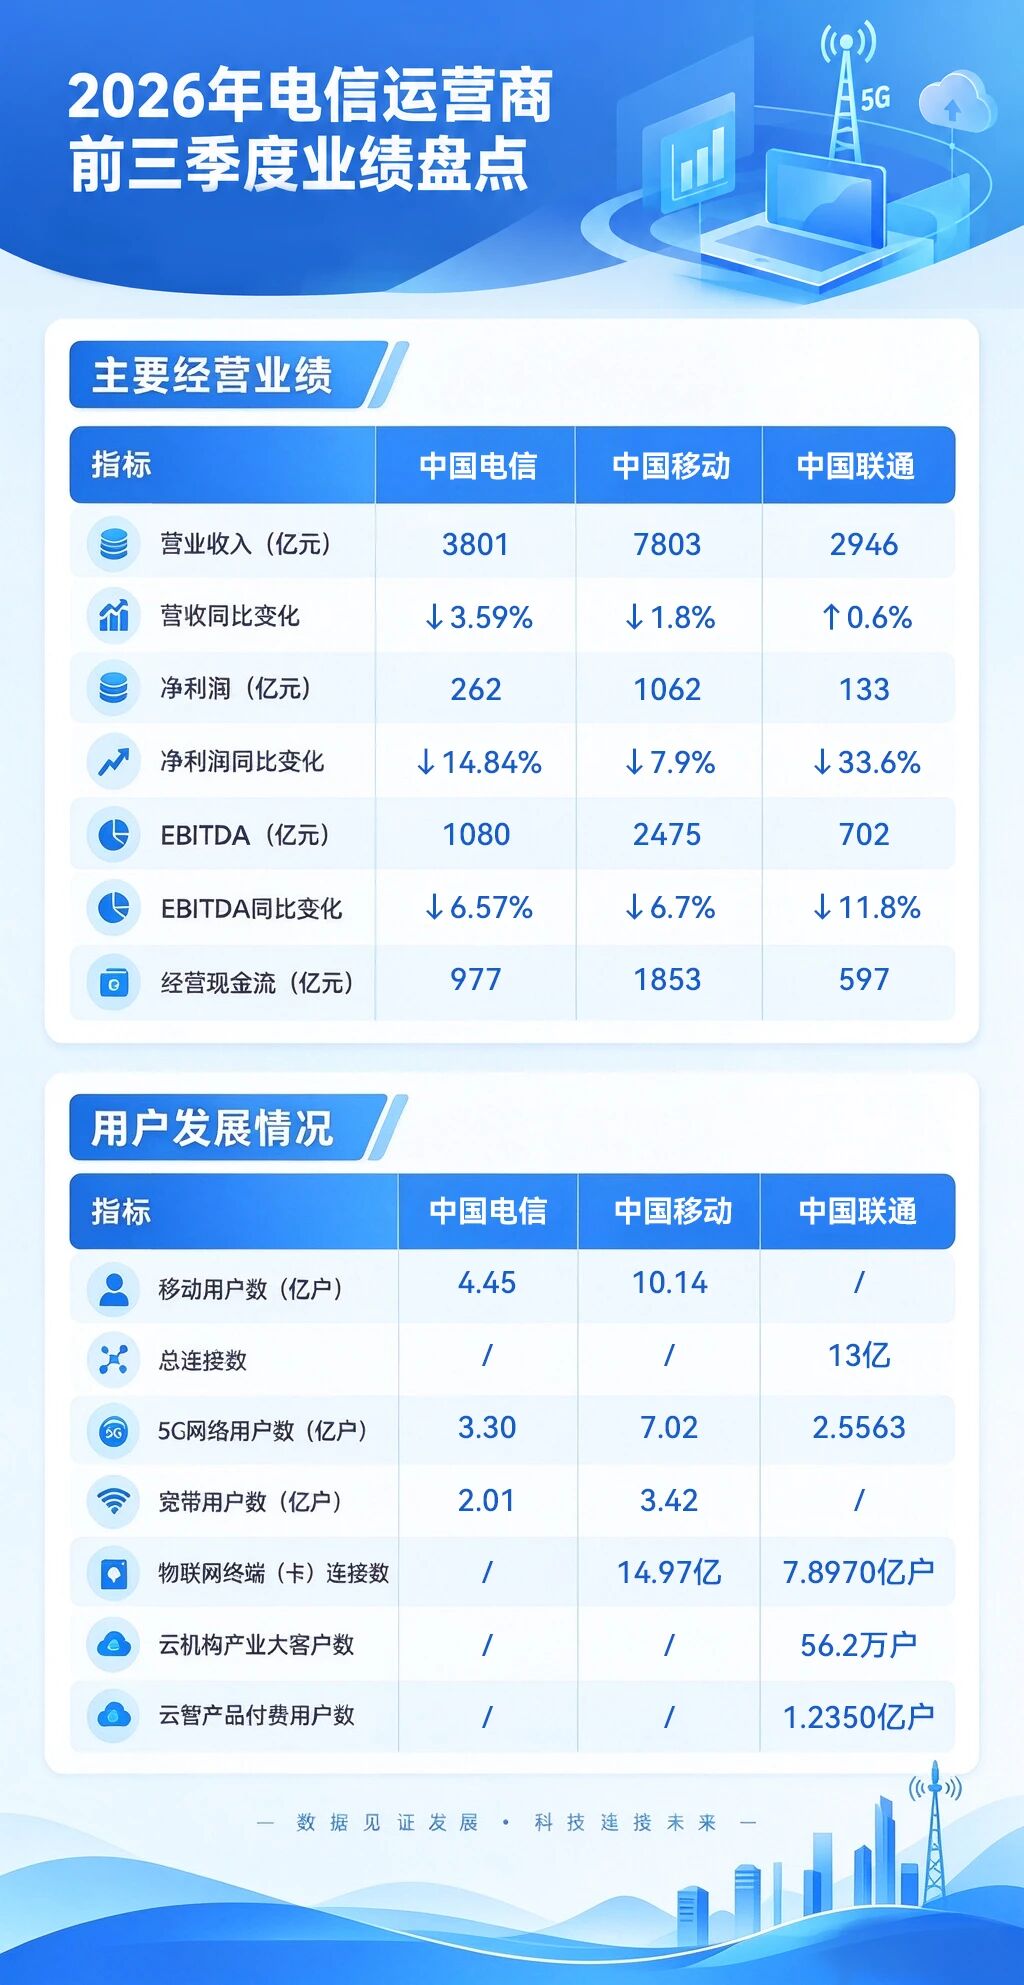
通信世界网消息(CWW)近日,三大运营商的2026年前三季度财报密集披露。放在一起看,共同点比差异更醒目:营收端普遍承压——中国移动营业收入7803亿元、同比下降1.8%,中国电信3801亿元、下降3.6%,中国联通2946亿元、微增0.6%;利润端降幅更大,归母净利润分别为1062亿元、262.07亿元和58.03亿元,同比下降7.9%、14.84%和33.8%。
降幅成因并不完全相同。增值税税目适用范围调整——手机流量、短信彩信、互联网宽带接入等业务自2026年1月1日起由"增值电信服务"(税率6%)划入"基础电信服务"(税率9%)——是三家共同面对的政策变量。电信表示剔除该影响后主营收入可比口径基本稳定、净利润按可比口径仍保持良好增长;联通除增值税调整外,还叠加了人工成本投入节奏变化,以及算力业务扩张带来的能耗与结算费用上升。
拉到行业层面,工信部同期数据显示,前三季度电信业务收入累计1.3万亿元、同比下降2.5%,按上年不变价计算的业务总量却增长7.3%——"量增价减"已是传统通信业务见顶的特点;同期全国智能算力规模同比增长146%,算力、云、智能等第二曲线正在接棒。
三份报表,究竟是旧引擎见顶的阵痛,还是新引擎接棒的起点?
增长在哪?"新引擎"开始接棒
先看结构性增长的一面。
截至9月底,全国智能算力规模达到2592 EFLOPS,同比增长146%——一年时间翻了一倍还多。8月末,5G移动电话用户超过13亿户。行业侧的算力与连接扩张,构成了三家运营商转型的外部底座。
落到三家运营商身上,"第二曲线"的形状开始看得清了。
中国电信前三季度智能收入462亿元,占主营收入的12.86%。单看Q3,智能收入约151亿元,占单季主营的13.1%,比上半年的12.7%又提升约0.4个百分点。这是一条缓慢但明确上行的斜线。所谓"智能收入",主要指云、大数据、AI等面向政企客户的服务,不再仅依靠个人用户的话费与宽带收入。
中国联通的算力收入同比增长12.2%,其中智算中心收入增长10.4%;国际业务收入增长14.5%。联通的智能收入盘子不及电信,但算力与国际业务是两张最清晰的新牌。到9月底,联通标准机架120万架、IDC资源总规模3000MW,4G/5G基站总数超过480万座。
中国移动的三季报未披露云、算力等细分数字,但上半年的数据已经能说明方向——数据中心收入190亿元,同比增长13.2%;智算收入53亿元,同比增长130.1%;AIDC收入同比增长486.1%。移动云公有云份额已进入国内前三。
用户与连接层面,基本盘仍在扩张。中国移动客户10.14亿户,5G网络客户7.02亿户,物联网卡连接14.97亿个;中国电信移动用户4.45亿户、5G网络用户3.30亿户,渗透率74.2%;中国联通总连接数13.33亿,其中物联网终端连接前三季度净增超过6600万个,云智产品付费用户1.235亿户。
用户在增、连接在加、算力在翻倍——这是"新引擎"一侧的图景。
降速在哪?旧引擎见顶,叠加政策变量
前三季度电信业务收入累计1.3万亿元,同比下降2.5%;按上年不变价计算的电信业务总量,同比增长7.3%。换言之,用户使用的流量、拨打的电话、接入的设备比去年多了7.3%,但行业收到的钱反而少了2.5%。量在涨、价在跌,这是传统"管道生意"见顶的典型特征。
三家的营收曲线也印证了这一趋势。中国移动主营业务收入6577亿元,同比下降3.7%;其他业务收入1226亿元,同比增长9.9%。中国电信营业收入3801亿元,同比下降3.59%。中国联通服务收入2608.93亿元,微降0.3%,营收能勉强正增长,主要依靠非服务类收入支撑。
利润端的降幅大于收入端。这背后绕不开前述政策变量。
为什么税率调整会直接反映在报表收入上?简单解释,运营商与政企、渠道之间的不少合同按含税价锁定,税率从6%升至9%而含税价不变时,确认的不含税收入就会相应变薄。中国电信在三季报中特别说明:主营收入按可比口径保持基本稳定,归母净利润262.07亿元、同比下降14.84%,但按可比口径仍保持良好增长;中国联通的官方归因中,增值税税目适用范围调整同样被列为首要因素。
除税因素外,还有成本端的压力。中国联通在中期业绩说明会上另提两点:一是人工成本投入节奏变化,前三季度雇员薪酬及福利开支508.33亿元,同比增加81.7亿元、增长19.2%;二是算力业务扩张带来的能耗及结算费用增加,网运成本493.56亿元,增长3.7%。
为培育新引擎,需要先加大投入、增配人员、增加能耗;旧引擎一侧却面临降价、缩量,并被税率调整切走一块收入。两头挤压之下,利润表自然承压。Q3单季的数字更为直接——移动归母净利润273亿元、同比下降12.2%,联通16.64亿元、下降31.3%,电信66.2亿元、下降14.65%。
行业进入换挡期
把新引擎与旧引擎放在一起看,运营商的第三季度财报真正讲述的是行业"换挡"。
过去二十多年,运营商的商业模式相对简单:建网、放号、收取话费与宽带费。管道越铺越粗、用户越多越好,收入跟随ARPU(每月每户收入)缓慢增长。但在流量不限量、套餐持续下探的年代,ARPU早已见顶。
新的路径是什么?把同一张网、同一批机房、同一支工程师队伍,从主要服务C端个人,转向同时服务B端政企:卖云、卖算力、卖token、卖AI解决方案。中国电信智能收入占比从上半年12.7%升至Q3的13.1%,中国联通算力收入增长12.2%、国际业务增长14.5%,移动上半年智算收入增长130.1%——这些数字背后,是同一批人在从事一项与十年前截然不同的业务。
资本开支方向也在变化。电信前三季度资本开支439.56亿元,同比下降1.95%,但Q3单季约115.6亿元、同比增长8%;上半年算力网投资同比增长97%,占资本开支的48%。联通上半年算力投资同比增长超过80%,占比升至37%。资源正在从"建基站"向"建机房、买算力、铺算力网"倾斜。
但有一个数字值得特别关注——经营现金流。中国移动前三季度经营现金流1853亿元,同比增长15.1%;中国电信977.16亿元,同比增长11.92%。利润在回落,现金流反而在改善。这说明账面利润被税率调整与成本前置所侵蚀,但真实经营仍在产生现金,盈利质量并未动摇。
如果只看表头,这是一份"行业承压"的报表;但把智能收入、算力投资、经营现金流等子项拆开看,它更像一次"换挡"——表观承压,结构向新。流量仍在增长,收入却在回落,并非生意本身衰退,而是盈利方式正在切换。
至于新引擎能否真正接棒,把今天少赚的利润补回来,仍需等待后续报表逐步验证。但至少从2026年前三季度这三张表看,方向已经明确。