通信世界网消息(CWW)10月20日,中国移动发布2026年第三季度报告及三季度客户数据。财报显示,前三季度经营总体平稳,营收与利润同比回落,其他业务收入保持增长,用户底盘稳固,现金流表现良好;与此同时,转型投入持续加码,在建工程规模明显抬升,新旧动能转换持续蓄能。
经营底色稳健,现金流韧性上行
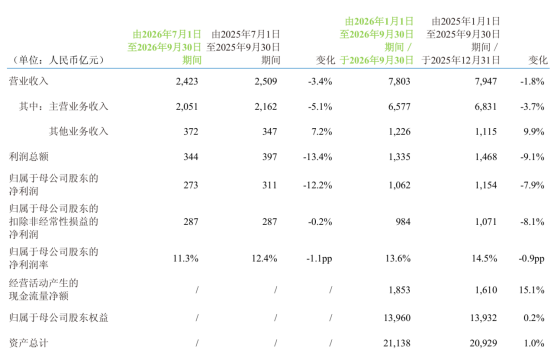
2026年前三季度,中国移动实现营业收入7803亿元,同比下降1.8%。其中,主营业务收入6577亿元,同比下降3.7%;其他业务收入1226亿元,同比增长9.9%,但这一增速尚不足以弥补主营业务的下滑。净利润为1062亿元,同比下降7.9%,净利润率13.6%。利润的下行,部分与增值税税改政策调整有关,从今年1月起,手机流量、短彩信、互联网宽带接入服务由“增值电信服务”调整为“基础电信服务”,适用税率从6%调整至9%,推高前三季度税金支出,对盈利形成一定影响。
前三季度,中国移动用户底盘依旧稳固。截至9月末,中国移动移动客户总数10.14亿户,前三季度净增889万户;5G网络用户攀升至7.02亿户;宽带联网用户3.42亿户,前三季度净增1305万户,是连接增长的主要来源。物联网卡连接数14.97亿,较去年同期15.11亿户有所回落。该变化并非市场需求萎缩,主要源于中国移动推进连接质量提升,从过去追求连接规模扩张,转向重视单连接价值增长,是物联网业务从“做规模”向“做价值”的阶段性调整。

现金流是本季报中少数逆势上行的指标。前三季度经营活动产生的现金流量净额1853亿元,同比增长15.1%。现金流直接支撑企业网络采购、运维、研发等刚性支出,现金流的增长,让中国移动在业绩承压阶段仍保有充足的资源调配空间。
与此同时,中国移动转型投入在持续加码。截至9月末,在建工程约976亿元,较2025年末的618亿元明显抬升,主要投向算力、AI等基础设施领域,为下一步发展积蓄力量。
新旧动能切换,接棒尚需时日
在收入结构中,"其他业务"高速增长,算力业务是其中最亮眼的板块。虽然三季报未单独披露算力单季数据,但是2026年上半年中国移动算力服务收入529亿元,同比增长14%,其中智算服务收入增幅超过100%。上述数字充分说明,算力服务已成为中国移动最有潜力的增长方向。
从财报可以看出,中国移动正在持续加大算力服务投入,以期实现新旧动能之间的平滑接力:在建工程达976亿元,较2025年增加358亿元;购建长期资产支付的现金同比下降,资源向算力、AI基础设施倾斜。不过,增量尚不足以接住存量。传统通信服务仍在下行,主营业务收入前三季度同比下滑3.7%,语音、流量业务等传统业务持续承压。算力服务虽然成长性可观,但仍在投入和培育阶段,规模效应尚未完全释放。可以说,当前中国移动正处在"强基建、慢兑现"的投入周期。
新旧动能转换与接续,眼下并不只是中国移动一家的问题。三大运营商都面临传统通信业务见顶、新业务尚未完全成型的共同处境,谁能更快把网络资源转化为高毛利的算力与智能服务收入,谁就能在下一轮竞争中占得先机。就中国移动而言,传统业务承压的阶段已然到来,算力与智能服务能否尽快握牢“接力棒”,仍有待时间验证。
展望后续,中国移动表示将继续深入实施“网络强基 全栈创新“战略,全力做强做优做大通信服务、算力服务、智能服务。下一步,将加快从通信运营企业向科技服务企业提能升级,一体推进通信网、算力网、智能网布局,增强通信、算力、智能服务融合创新,加强智能布局卡位,加快算力市场拓展,夯实通信服务根基,全力提质增效,高水平建设世界一流科技服务企业。