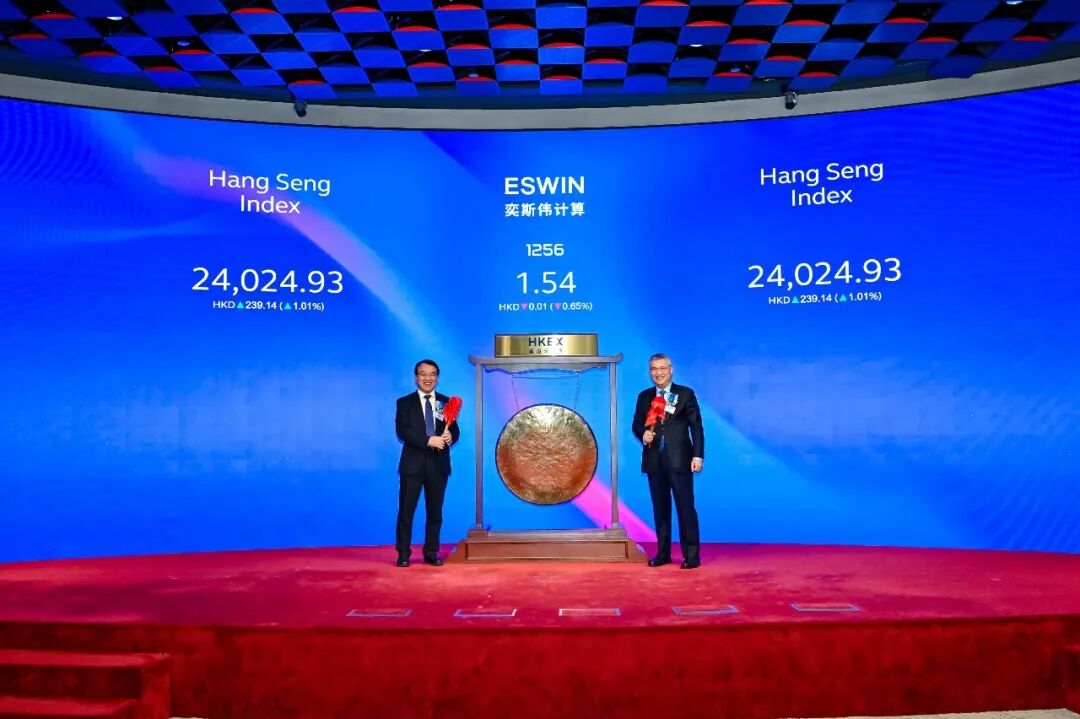
通信世界网消息(CWW)10月9日,北京奕斯伟计算技术股份有限公司正式登陆香港联合交易所主板,被市场称为全球资本市场真正意义上的"RISC-V第一股”。
此次全球发售约16.17亿股H股,发行价1.55港元/股,募集资金总额约25.07亿港元,募资净额23.86亿港元,拟主要用于芯片产品迭代研发、RISAA(RISC-V+AI)生态技术平台升级、潜在战略并购、营销网络搭建以及RISC-V生态体系建设。
首日破发:市场用脚投票
然而资本市场的回应并不热烈。暗盘交易阶段已有平台报价收报1.54港元,低于发行价;上市首日以1.54港元低开,盘中一度下探至1.365港元,最终收报1.535港元,较发行价下跌0.97%,总市值约338亿港元。
市场的谨慎并非没有依据。招股书显示,这是一家典型的“烧钱型”芯片公司:成立7年,历经4轮融资累计吸金92.76亿元,投后估值一度达到350亿元;但三年累计净亏损49亿元,2025年营收24.31亿元、净亏损15.16亿元,折算下来每获得1元收入即亏损0.63元。毛利率从2022年的25.9%降至2023年的15.4%,2025年虽回升至18.6%,但2026年一季度再度回落至14.8%。
奕斯伟计算被市场叙事赋予了“中国版ARM替代”的想象空间。国投证券国际在研报中的表述颇为直白:当前估值“已反映RISC-V计算芯片成长期权”,言下之意是后续估值空间需要靠业绩兑现来支撑。
但费用结构的变化轨迹,暴露出微妙的战略调整。2023年公司研发开支为14.45亿元,占收入比重82.5%;到2025年,研发开支绝对值降至10.42亿元,占比骤降至42.8%,两年间收缩近三成。与此同时,销售费用从2023年的1.67亿元增至2025年的2.35亿元,增长约四成。一家以研发立身的RISC-V企业,为何在上市前夕收缩研发、加码营销?
现金流量表里的答案
答案藏在现金流量表中。截至2026年3月末,公司账上现金仅剩13亿元,而2025年单年经营亏损即达15亿元,若没有此次IPO,按此速度仅能维持约10个月。本次募资净额约23.86亿港元,叠加存量现金合计30多亿港元,按当前消耗速度可支撑两年多。
市场观点认为,研发费用从14亿元压缩至10亿元,与其说是效率提升,不如说是现金压力下的被动收缩;销售费用逆势加码,则意在现金耗尽前推动营收增长,以对冲毛利率下滑带来的压力。
在企业成长过程中,“锡东母基金”重点参股子基金自2019年起分两轮对奕斯伟实施投资,陪伴企业发展壮大。此次奕斯伟计算登陆港股,被视为中国芯片产业在开放架构赛道的一次标志性突破,也是锡山以“耐心资本”赋能硬科技、培育新质生产力的又一次实践验证。
奕斯伟计算由中国半导体显示产业奠基人、京东方创始人王东升创办,采用无晶圆厂业务模式,以RISC-V为基础架构,专注于芯片、芯片组、板卡及相关核心软件的研发和设计。截至2026年3月31日,公司已累计拥有超过620个IP模块、超过20个系列化RISC-V内核及超过1740项产品相关专利申请,成功将超过150款软硬件集成产品推向市场,服务全球220家客户。
在业务布局上,奕斯伟计算已构建“人机交互芯片—具身智能芯片—边缘计算与智算中心AI芯片”三大产品矩阵,在中国RISC-V主控芯片提供商中排名靠前。商业化落地方面,其RISC-V车规级AI MCU EAM 2011已导入上汽、比亚迪、奇瑞等主流整车厂供应链;与极空间联合打造的全球首款RISC-V架构消费级AI NAS,计划于2026年第四季度量产发售。
对这家新晋上市公司而言,资本市场的开场冷淡只是起点。能否在现金流窗口关闭之前,以扎实的营收增长和毛利率修复兑现RISC-V的产业叙事,将决定“第一股”光环能否转化为可持续的估值支撑。