通信世界网消息(CWW)据报道,9月24日起,三大运营商金融分期购机业务暂停,不再新增办理这类“0元购机”业务。
图片来源:央视新闻
记者了解到,此次叫停的主要是“金融分期购机业务”,自9月24日起停止新增,存量合约则继续有效;而传统的“0元购机”则不受影响,如预存话费等合约购机形式。
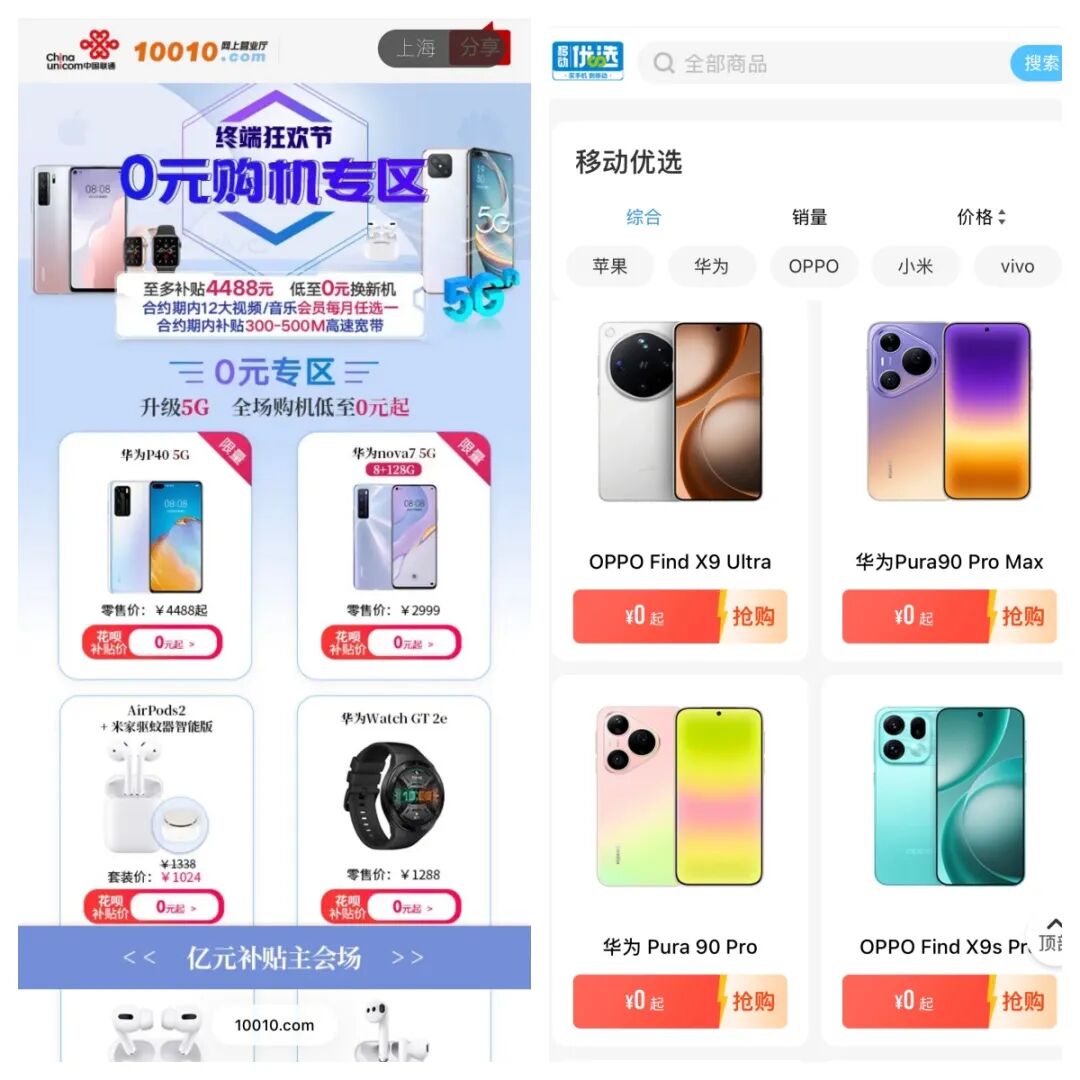
记者从中国移动营业厅的“移动优选”中看到,依然有多种品牌的“0元购机”可选;中国联通同样也支持“0元购机”活动;中国电信官方目前已下架橙分期“0元购机”活动。
本次暂停的金融分期购机业务是什么?
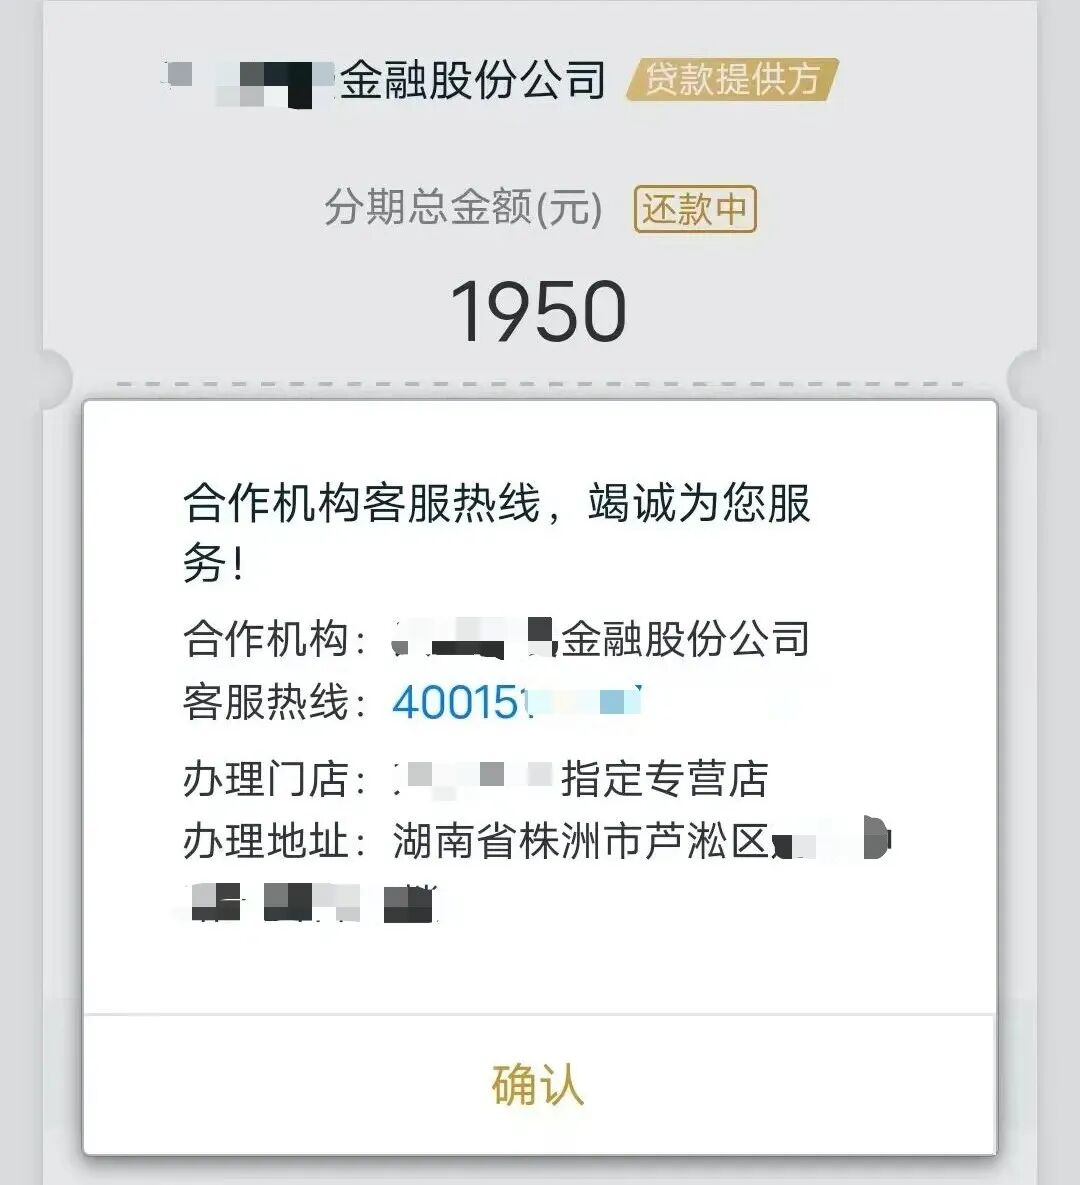
主要是指消费者在获得手机的同时,需要签约相应套餐,同时还要签一份消费贷款合同,贷款方是用户,但合约期间由运营商替用户偿还贷款。
据分析,导致此次三大运营商全面暂停“金融分期购机业务”的直接原因,是《金融产品网络营销管理办法》即将于9月30日实施。
《办法》第十条明确提出,不得使用虚假或者引人误解的内容;涉及分期付款的,不得通过片面宣传首期费用优惠等方式诱导消费。
而运营商“0元购机”的宣传,仅突出手机0元领取,对背后消费贷款、征信风险提示不足,与新规要求冲突。
同时第四章也明确了,金融机构委托第三方互联网平台为金融产品网络营销提供服务,应当根据有关法律法规、国家金融管理规定,明确划分双方责任和义务。这也倒逼运营商对橙分期、沃分期这类业务进行整改。
从行业竞争视角看,金融分期购机模式的普及,本质是三大运营商在市场中为争夺用户、稳固存量、降低流失率而演化出的获客与留存手段。
预存话费合约机作为当时的一种营销手段,在拉动新增、提升用户在网时长方面发挥了一定作用,在携号转网落地后,用户跨运营商转网门槛显著降低,传统话费合约对用户的约束效果有所减弱。
对比传统合约,“通信套餐+消费贷款”双重绑定,成为运营商“存量竞争”的新营销手段。借助“0元领新机”的低门槛宣传,降低用户换机、转网决策成本,方便渠道快速拓客、激活沉默用户。更关键的是,消费贷款与个人征信挂钩形成更强履约约束,能够锁定用户24至36个月在网周期,保障运营商中长期收益,但随之衍生大量营销不规范问题与消费纠纷。
对普通消费者而言,需要分清两类合约购机的差异:传统预存话费送手机,仅涉及通信合约,没有贷款合同;而金融信用分期购机,用户名下会生成消费贷款,存在征信风险。